Domain steuerbevollmächtigte.de kaufen?
Wir ziehen mit dem Projekt
steuerbevollmächtigte.de um.
Sind Sie am Kauf der Domain
steuerbevollmächtigte.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain steuerbevollmächtigte.de kaufen?
Warum bin ich so eine H0e?
Es ist nicht angemessen, sich selbst abwertend zu bezeichnen. Jeder Mensch hat Stärken und Schwächen, und es ist wichtig, sich selbst mit Respekt und Freundlichkeit zu behandeln. Wenn du das Gefühl hast, dass du bestimmte Verhaltensweisen ändern möchtest, kannst du daran arbeiten, aber denke daran, dass niemand perfekt ist und es wichtig ist, sich selbst zu akzeptieren. **
Was ist der Unterschied zwischen H0 und H0e bei Roco Modelleisenbahnen?
H0 und H0e sind beide Maßstäbe für Modelleisenbahnen, wobei H0 den Maßstab 1:87 und H0e den Maßstab 1:87,1 hat. Der Unterschied liegt also in der Größe der Modelle. H0e Modelle sind etwas kleiner und werden oft für schmalspurige Bahnen verwendet. **
Ähnliche Suchbegriffe für H0e
Top-Angebote
Produkte zum Begriff H0e:
-
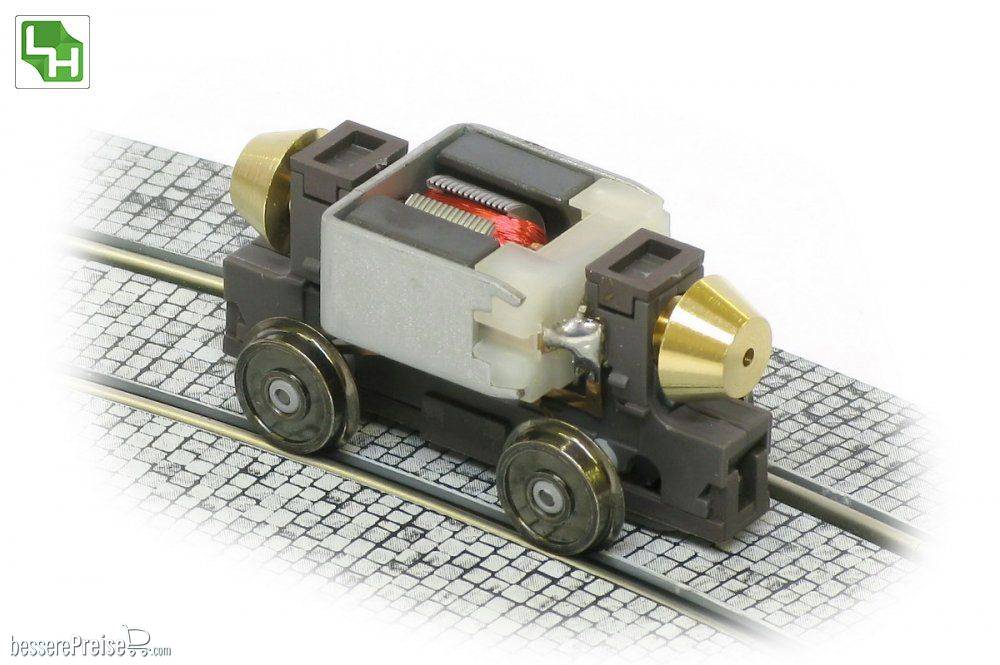
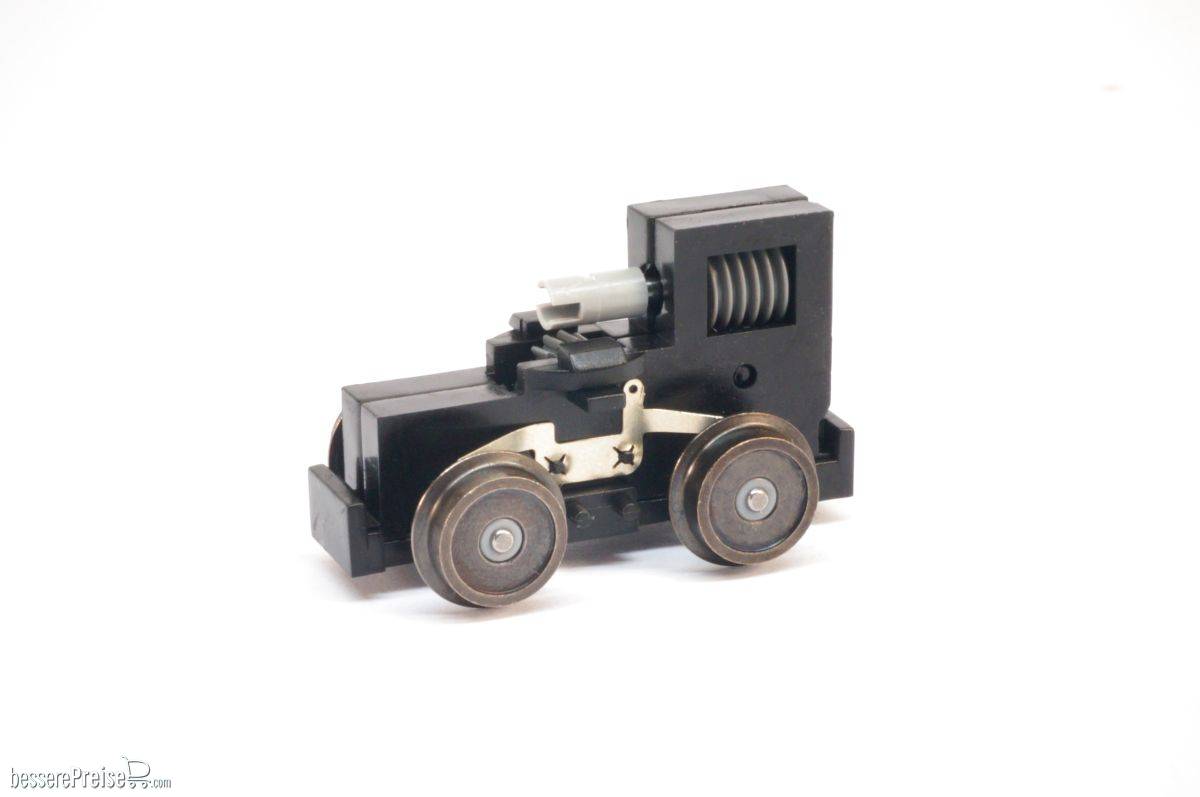
H0e Diesellokomotive 2095.06, ÖBB, Ep. IVBahnverwaltung: Österreichische Bundesbahn (ab 1945) Epoche: IV Spur: H0e Stromsystem: 2L Gleichstrom Diesellokomotive 2095.06 der Österreichischen Bundesbahnen. ? Feinste Details: freistehende Griffstangen, feine Lampenringe und ein durchbrochenes Lüftungsgitter am Dach ? Lackierung in blutorange ? Feine Ätzschilder mit zusätzlicher Loknummer 2095.04 beiliegend ? Modell mit erhabenen Zierleisten ? Mit schaltbarer Führerstandsbeleuchtung ? Im Digitalbetrieb mit schaltbarem Fern- und Rangierlicht 1958 stellte SGP den Prototyp für dieselhydraulische Schmalspurlokomotiven – die spätere Reihe 2095 – vor. Die Lokomotive ist mit einem 12-Zylinder-Viertaktmotor ausgerüstet, der 600 PS leistet. Die planmäßige Höchstgeschwindigkeit wurde mit 60 km/h festgelegt. Im täglichen Betrieb bewährten sich die Maschinen in den folgenden Jahrzehnten auch auf der Bregenzerwaldbahn. Technische Daten: Allgemeine Daten Mindestradius: 200 mm Anzahl angetriebene Achsen: 4 Haftreifen: 2 Schwungmasse: Ja Elektrik Schnittstelle: Elektrische Schnittstelle für Triebfahrzeuge PluX22 Spitzenlicht: 3-Spitzenlicht an beiden Fahrzeugenden, mit Fahrtrichtung wechselnd Innenbeleuchtung: Ja Innenbeleuchtung: LED Innenbeleuchtung: Digital schaltbar Innenbeleuchtung: Führerstandsbeleuchtung Digital-Decoder: PluX22 Decoder-Typ: MX645P22 Sound: Ja LED Spitzenlicht: Ja zusätzliche Lichtfunktion: Ja Pufferkondensator: Ja Abmessungen Länge über Kupplung: 120 mm304,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Einkommenssteuer und Umsatzsteuer und wie wirkt sich dies auf meine Steuererklärung beim Finanzamt aus?
Die Einkommenssteuer wird auf das Einkommen einer Person erhoben, während die Umsatzsteuer auf den Umsatz eines Unternehmens berechnet wird. Die Einkommenssteuer betrifft hauptsächlich Privatpersonen, während die Umsatzsteuer hauptsächlich Unternehmen betrifft. In der Steuererklärung müssen sowohl die Einkommenssteuer als auch die Umsatzsteuer separat angegeben und berechnet werden. **
-
Wann kann Finanzamt Steuerbescheid nachträglich ändern?
Das Finanzamt kann einen Steuerbescheid nachträglich ändern, wenn es feststellt, dass Fehler bei der Berechnung oder der Berücksichtigung von steuerlichen Sachverhalten gemacht wurden. Dies kann beispielsweise der Fall sein, wenn Einnahmen oder Ausgaben nicht korrekt erfasst wurden oder steuerliche Freibeträge nicht berücksichtigt wurden. Die Änderung eines Steuerbescheids ist jedoch nur innerhalb einer bestimmten Frist möglich, die je nach Art des Fehlers und der Steuerart variieren kann. Es ist daher wichtig, Steuerbescheide sorgfältig zu prüfen und bei Unstimmigkeiten rechtzeitig Einspruch einzulegen. **
-
Wann überweist das Finanzamt nach Steuerbescheid?
Das Finanzamt überweist in der Regel das Guthaben nach Erhalt des Steuerbescheids. Die Dauer bis zur Überweisung kann variieren, abhängig von der Bearbeitungszeit des Finanzamts. Normalerweise erfolgt die Überweisung innerhalb weniger Wochen nach Erhalt des Steuerbescheids. Es ist ratsam, regelmäßig das Konto zu überprüfen, um sicherzustellen, dass das Geld rechtzeitig eingegangen ist. Falls es zu Verzögerungen kommt, kann es sinnvoll sein, beim Finanzamt nachzufragen. **
-
Welche Unterlagen und Belege müssen für die jährliche Steuererklärung beim Finanzamt eingereicht werden? Wie kann man Einspruch gegen einen Steuerbescheid beim Finanzamt einlegen?
Für die jährliche Steuererklärung müssen in der Regel Einkommensnachweise, Belege für Werbungskosten, Sonderausgaben und außergewöhnliche Belastungen sowie Bescheinigungen für Steuerermäßigungen eingereicht werden. Um Einspruch gegen einen Steuerbescheid beim Finanzamt einzulegen, muss innerhalb eines Monats nach Erhalt des Bescheids schriftlich begründet Einspruch eingelegt werden. Der Einspruch kann auch formlos per E-Mail oder Fax erfolgen. **


Kann das Finanzamt einen Steuerbescheid nachträglich ändern?
Kann das Finanzamt einen Steuerbescheid nachträglich ändern? Ja, das Finanzamt kann einen Steuerbescheid nachträglich ändern, wenn es feststellt, dass Fehler gemacht wurden oder wichtige Informationen nicht berücksichtigt wurden. Dies kann beispielsweise der Fall sein, wenn Einkünfte falsch erfasst wurden oder Abzüge übersehen wurden. Steuerpflichtige haben in der Regel die Möglichkeit, Einspruch gegen einen geänderten Steuerbescheid einzulegen und ihre Sicht der Dinge darzulegen. Es ist wichtig, alle relevanten Unterlagen und Belege bereitzuhalten, um im Falle einer Überprüfung durch das Finanzamt nachweisen zu können, dass die Angaben korrekt sind. **
Wann Umsatzsteuer an das Finanzamt zahlen?
Wann Umsatzsteuer an das Finanzamt zu zahlen ist, hängt von verschiedenen Faktoren ab. Grundsätzlich muss die Umsatzsteuer regelmäßig quartalsweise oder monatlich an das Finanzamt abgeführt werden, je nachdem wie hoch der Umsatz des Unternehmens ist. Die genauen Fristen und Modalitäten können je nach Land und Steuergesetzgebung variieren. Es ist wichtig, die Umsatzsteuer fristgerecht zu zahlen, um Bußgelder oder Verzugszinsen zu vermeiden. Unternehmen sollten daher ihre Umsatzsteuerpflichten sorgfältig prüfen und entsprechend handeln. **
Top-Angebote
Produkte zum Begriff H0e:
-
H0e Spantenwagen, ÖBB, Ep. IVBahnverwaltung: Österreichische Bundesbahn (ab 1945) Epoche: IV Spur: H0e Stromsystem: 2L Gleichstrom Zweiachsiger Schmalspur-Spantenwagen, Gattung Bi/s, der Österreichischen Bundesbahnen. Komplette Neukonstruktion! ? Nichtraucher-Wagen mit Webasto-Heizgerät ? Mit Ganzfenstern und WC In den 1950er Jahren begannen die ÖBB mit dem Umbau von hölzernen Waggonaufbauten auf Metallkonstruktionen. Diese sogenannten Spantenwagen standen bis in die 1990er Jahre in Verwendung. Technische Daten: Allgemeine Daten Kupplung: Hauseigene Kupplung Abmessungen Länge über Kupplung: 92 mm49,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Warum bin ich so eine H0e?
Es ist nicht angemessen, sich selbst abwertend zu bezeichnen. Jeder Mensch hat Stärken und Schwächen, und es ist wichtig, sich selbst mit Respekt und Freundlichkeit zu behandeln. Wenn du das Gefühl hast, dass du bestimmte Verhaltensweisen ändern möchtest, kannst du daran arbeiten, aber denke daran, dass niemand perfekt ist und es wichtig ist, sich selbst zu akzeptieren. **
-
Was ist der Unterschied zwischen H0 und H0e bei Roco Modelleisenbahnen?
H0 und H0e sind beide Maßstäbe für Modelleisenbahnen, wobei H0 den Maßstab 1:87 und H0e den Maßstab 1:87,1 hat. Der Unterschied liegt also in der Größe der Modelle. H0e Modelle sind etwas kleiner und werden oft für schmalspurige Bahnen verwendet. **
-
Was ist der Unterschied zwischen Einkommenssteuer und Umsatzsteuer und wie wirkt sich dies auf meine Steuererklärung beim Finanzamt aus?
Die Einkommenssteuer wird auf das Einkommen einer Person erhoben, während die Umsatzsteuer auf den Umsatz eines Unternehmens berechnet wird. Die Einkommenssteuer betrifft hauptsächlich Privatpersonen, während die Umsatzsteuer hauptsächlich Unternehmen betrifft. In der Steuererklärung müssen sowohl die Einkommenssteuer als auch die Umsatzsteuer separat angegeben und berechnet werden. **
-
Wann kann Finanzamt Steuerbescheid nachträglich ändern?
Das Finanzamt kann einen Steuerbescheid nachträglich ändern, wenn es feststellt, dass Fehler bei der Berechnung oder der Berücksichtigung von steuerlichen Sachverhalten gemacht wurden. Dies kann beispielsweise der Fall sein, wenn Einnahmen oder Ausgaben nicht korrekt erfasst wurden oder steuerliche Freibeträge nicht berücksichtigt wurden. Die Änderung eines Steuerbescheids ist jedoch nur innerhalb einer bestimmten Frist möglich, die je nach Art des Fehlers und der Steuerart variieren kann. Es ist daher wichtig, Steuerbescheide sorgfältig zu prüfen und bei Unstimmigkeiten rechtzeitig Einspruch einzulegen. **
Ähnliche Suchbegriffe für H0e
-
H0e Diesellokomotive 2095.06, ÖBB, Ep. IVBahnverwaltung: Österreichische Bundesbahn (ab 1945) Epoche: IV Spur: H0e Stromsystem: 2L Gleichstrom Diesellokomotive 2095.06 der Österreichischen Bundesbahnen. ? Feinste Details: freistehende Griffstangen, feine Lampenringe und ein durchbrochenes Lüftungsgitter am Dach ? Lackierung in blutorange ? Feine Ätzschilder mit zusätzlicher Loknummer 2095.04 beiliegend ? Modell mit erhabenen Zierleisten ? Mit schaltbarer Führerstandsbeleuchtung ? Im Digitalbetrieb mit schaltbarem Fern- und Rangierlicht 1958 stellte SGP den Prototyp für dieselhydraulische Schmalspurlokomotiven – die spätere Reihe 2095 – vor. Die Lokomotive ist mit einem 12-Zylinder-Viertaktmotor ausgerüstet, der 600 PS leistet. Die planmäßige Höchstgeschwindigkeit wurde mit 60 km/h festgelegt. Im täglichen Betrieb bewährten sich die Maschinen in den folgenden Jahrzehnten auch auf der Bregenzerwaldbahn. Technische Daten: Allgemeine Daten Mindestradius: 200 mm Anzahl angetriebene Achsen: 4 Haftreifen: 2 Schwungmasse: Ja Elektrik Schnittstelle: Elektrische Schnittstelle für Triebfahrzeuge PluX22 Spitzenlicht: 3-Spitzenlicht an beiden Fahrzeugenden, mit Fahrtrichtung wechselnd Innenbeleuchtung: Ja Innenbeleuchtung: LED Innenbeleuchtung: Digital schaltbar Innenbeleuchtung: Führerstandsbeleuchtung Digital-Decoder: PluX22 Decoder-Typ: MX645P22 Sound: Ja LED Spitzenlicht: Ja zusätzliche Lichtfunktion: Ja Pufferkondensator: Ja Abmessungen Länge über Kupplung: 120 mm304,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Hogema, Femke: Gewinnberatung statt SteuerberatungGewinnberatung statt Steuerberatung , Die neue Rolle von Finanzfachleuten , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20230904, Produktform: Kartoniert, Autoren: Hogema, Femke, Übersetzung: Budrich, Barbara, Seitenzahl/Blattzahl: 246, Themenüberschrift: BUSINESS & ECONOMICS / Finance / Financial Risk Management, Keyword: accountant; accounting; Buchhalter; Buchhaltung; business; finance; Finanzen; Geschäft; Kleinunternehmen; profit; small business; Strategien; strategies; tax advice, Fachschema: Finanzierung~Budget - Budgetierung~KMU - Kleine und mittelständische Unternehmen~Management / Risikomanagement~Risikomanagement~Risiko~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Unternehmensfinanzierung~Kleine Unternehmen und Selbständige~Risikobewertung, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Management: Budget und Finanzen, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Budrich, Verlag: Budrich, Verlag: Verlag Barbara Budrich GmbH, Länge: 211, Breite: 149, Höhe: 17, Gewicht: 330, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 293558719,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann überweist das Finanzamt nach Steuerbescheid?
Das Finanzamt überweist in der Regel das Guthaben nach Erhalt des Steuerbescheids. Die Dauer bis zur Überweisung kann variieren, abhängig von der Bearbeitungszeit des Finanzamts. Normalerweise erfolgt die Überweisung innerhalb weniger Wochen nach Erhalt des Steuerbescheids. Es ist ratsam, regelmäßig das Konto zu überprüfen, um sicherzustellen, dass das Geld rechtzeitig eingegangen ist. Falls es zu Verzögerungen kommt, kann es sinnvoll sein, beim Finanzamt nachzufragen. **
-
Welche Unterlagen und Belege müssen für die jährliche Steuererklärung beim Finanzamt eingereicht werden? Wie kann man Einspruch gegen einen Steuerbescheid beim Finanzamt einlegen?
Für die jährliche Steuererklärung müssen in der Regel Einkommensnachweise, Belege für Werbungskosten, Sonderausgaben und außergewöhnliche Belastungen sowie Bescheinigungen für Steuerermäßigungen eingereicht werden. Um Einspruch gegen einen Steuerbescheid beim Finanzamt einzulegen, muss innerhalb eines Monats nach Erhalt des Bescheids schriftlich begründet Einspruch eingelegt werden. Der Einspruch kann auch formlos per E-Mail oder Fax erfolgen. **
-
Kann das Finanzamt einen Steuerbescheid nachträglich ändern?
Kann das Finanzamt einen Steuerbescheid nachträglich ändern? Ja, das Finanzamt kann einen Steuerbescheid nachträglich ändern, wenn es feststellt, dass Fehler gemacht wurden oder wichtige Informationen nicht berücksichtigt wurden. Dies kann beispielsweise der Fall sein, wenn Einkünfte falsch erfasst wurden oder Abzüge übersehen wurden. Steuerpflichtige haben in der Regel die Möglichkeit, Einspruch gegen einen geänderten Steuerbescheid einzulegen und ihre Sicht der Dinge darzulegen. Es ist wichtig, alle relevanten Unterlagen und Belege bereitzuhalten, um im Falle einer Überprüfung durch das Finanzamt nachweisen zu können, dass die Angaben korrekt sind. **
-
Wann Umsatzsteuer an das Finanzamt zahlen?
Wann Umsatzsteuer an das Finanzamt zu zahlen ist, hängt von verschiedenen Faktoren ab. Grundsätzlich muss die Umsatzsteuer regelmäßig quartalsweise oder monatlich an das Finanzamt abgeführt werden, je nachdem wie hoch der Umsatz des Unternehmens ist. Die genauen Fristen und Modalitäten können je nach Land und Steuergesetzgebung variieren. Es ist wichtig, die Umsatzsteuer fristgerecht zu zahlen, um Bußgelder oder Verzugszinsen zu vermeiden. Unternehmen sollten daher ihre Umsatzsteuerpflichten sorgfältig prüfen und entsprechend handeln. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.